
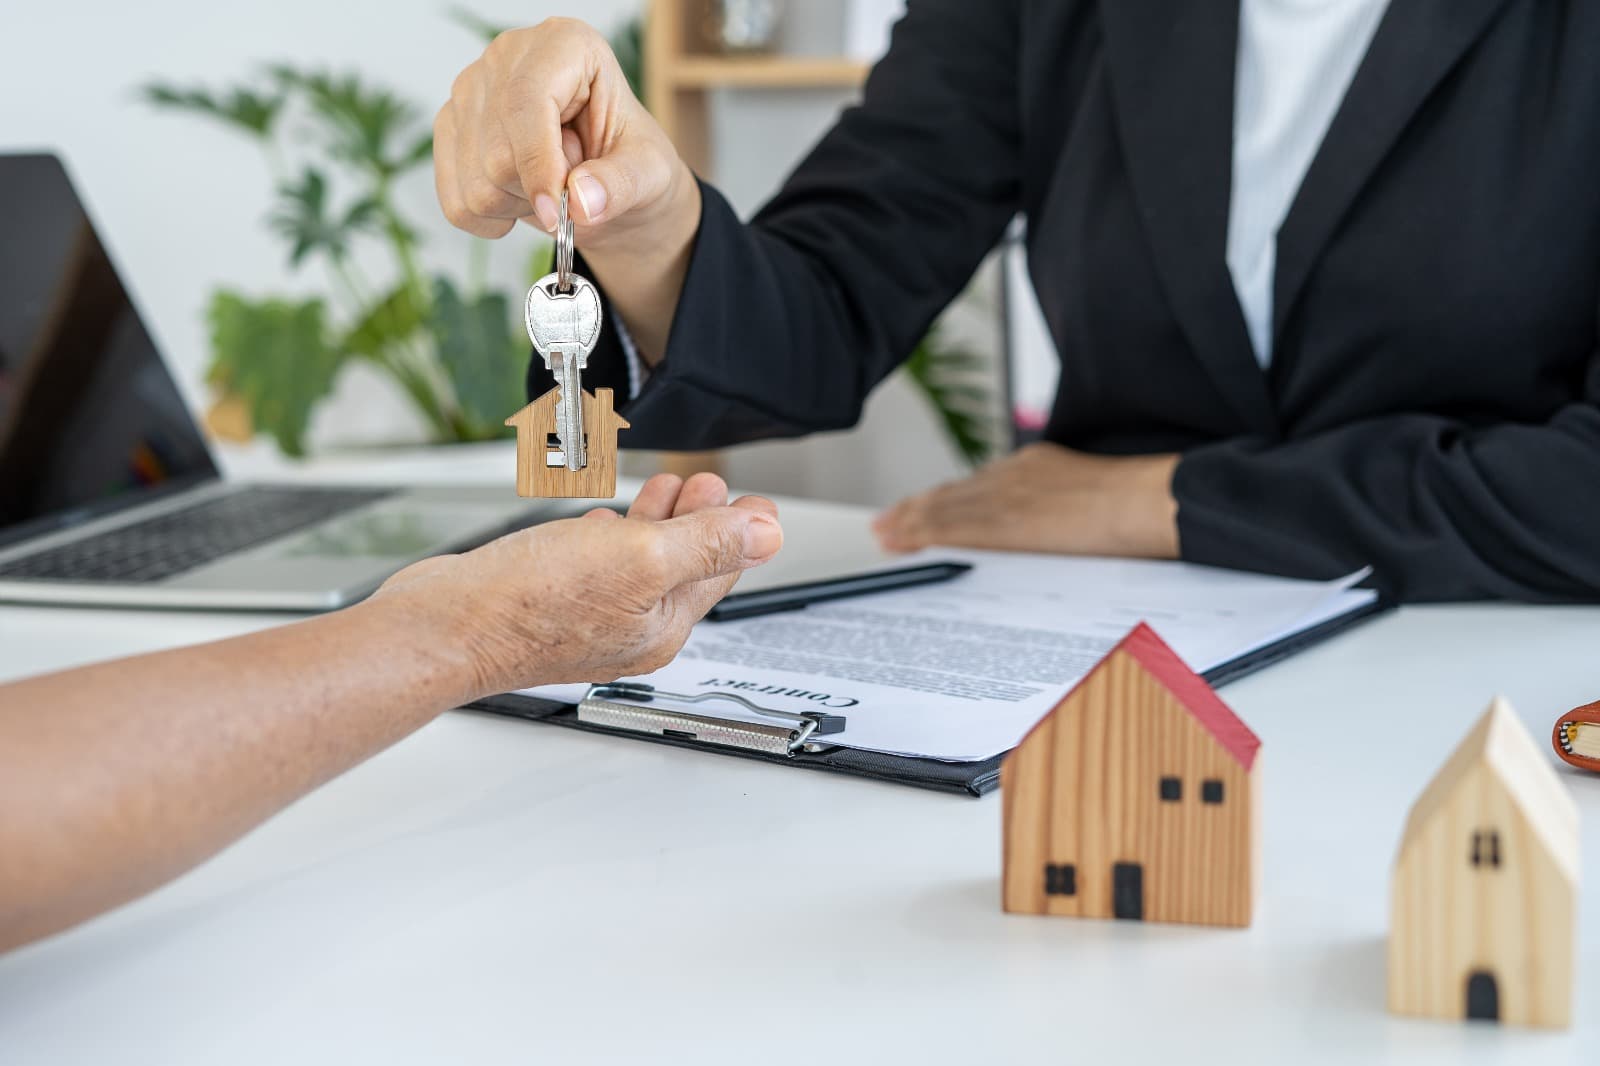
O mercado de locação residencial pode passar por mudanças caso avance no Congresso Nacional o projeto que cria o aluguel consignado. A proposta permite que trabalhadores autorizem o desconto do aluguel diretamente na folha de pagamento, em um mecanismo semelhante ao crédito consignado.
Aprovado pela Câmara dos Deputados em agosto, o texto ainda precisa ser analisado pelo Senado antes de uma eventual sanção presidencial. A proposta estabelece que até 30% da remuneração disponível do trabalhador poderá ser comprometida com o pagamento do aluguel e de seus encargos.
A medida pode alcançar trabalhadores regidos pela Consolidação das Leis do Trabalho (CLT) e servidores públicos. Para especialistas do setor imobiliário, o modelo tem potencial para ampliar o acesso a contratos formais de locação e modificar a relação entre inquilinos, proprietários e empresas responsáveis pela administração dos imóveis.
Nova alternativa para garantir contratos de aluguel
O aluguel consignado tem como principal característica a retirada automática do valor devido antes que a remuneração fique livremente disponível para o trabalhador. A intenção é oferecer ao proprietário maior previsibilidade sobre o recebimento mensal.
A mudança pode beneficiar pessoas que enfrentam dificuldades para apresentar um fiador ou assumir os custos de um seguro-fiança. Ao utilizar a renda como base para a garantia, o modelo cria uma alternativa às modalidades tradicionais utilizadas no mercado imobiliário.
A expectativa também envolve uma possível redução dos custos de garantia. Jaques Bushatsky, pró-reitor da Universidade Secovi-SP, avalia que a simplificação do sistema pode aumentar a concorrência entre as opções disponíveis.
“Sempre que se simplifica um sistema ou um método, o custo de sua operação cai; por isso, os custos de garantias tenderão a diminuir, até pela concorrência”, afirma Jaques Bushatsky, pró-reitor da Universidade Secovi-SP.
A ABMI (Associação Brasileira do Mercado Imobiliário), que apoia a proposta, cita estudos preliminares da Loft segundo os quais o mecanismo poderia alcançar até 20 milhões de brasileiros, principalmente trabalhadores formais com baixa pontuação de crédito.
A entidade estima uma economia média de 4% no custo total do aluguel para esse grupo. O cálculo considera tanto a possível redução das despesas com garantias quanto um eventual abatimento no próprio valor da locação.
Mudança pode repercutir no mercado imobiliário
A proposta não se limita à forma de pagamento. Ela também altera as possibilidades de composição das garantias nos contratos de aluguel.
Pelas regras atuais, não é permitido combinar mais de uma modalidade de garantia no mesmo contrato. O projeto aprovado pela Câmara muda essa regra e permite, por exemplo, que o aluguel consignado seja utilizado junto com caução ou seguro-fiança.
Para o advogado Arthur Thomazi, especialista em Direito e Negócios Imobiliários e sócio do C2T Adv, a alteração pode criar novas formas de proteção para proprietários e inquilinos.
Segundo ele, a possibilidade de combinar diferentes mecanismos permitirá estabelecer “garantias por camadas”, de acordo com o risco de cada contrato.
“Em vez de concentrar todo o risco em uma única exigência, as partes poderão compor proteções proporcionais ao risco de cada contrato, como uma caução menor somada a um seguro mais enxuto, ou a consignação combinada com outra modalidade”, diz Thomazi.
A discussão também alcança a oferta de imóveis. Na avaliação de Bushatsky, uma maior previsibilidade no recebimento pode estimular proprietários a disponibilizar unidades para locação e tornar o segmento mais atrativo para investidores.
Esse movimento pode ter reflexos sobre a dinâmica das cidades, especialmente em regiões com mercado de aluguel mais desenvolvido. Uma eventual ampliação da oferta pode aumentar a concorrência entre proprietários e criar novas possibilidades de negociação nos contratos.
Desemprego coloca limite no modelo
Apesar das perspectivas apontadas pelo setor, o aluguel consignado apresenta uma vulnerabilidade relacionada à perda do emprego. Quando o trabalhador deixa de ter vínculo empregatício, desaparece a folha de pagamento que permitiria o desconto automático.
Rodrigo Werneck, estrategista-chefe da Cupola, ecossistema de estratégias para gestão imobiliária, considera que essa característica pode limitar a aceitação da modalidade entre proprietários e imobiliárias.
“O consignado acaba sendo uma garantia muito frágil para o locador. Ela não cobre danos na saída do imóvel que possam ter sido causados. Ela também não cobre a multa rescisória”, afirma.
Segundo Werneck, a vulnerabilidade aumenta porque “numa situação de demissão em que o trabalhador é demitido, a garantia é cessada”. Para ele, esse é um momento de risco para o proprietário, pois a inadimplência pode ocorrer justamente após a perda da fonte de renda.
A ABMI considera o risco administrável e afirma que ele não seria maior do que aquele presente nas modalidades tradicionais. A entidade também destaca que o projeto prevê ajustes na Lei do Inquilinato para incorporar a nova alternativa de garantia.
O FGTS não poderá ser usado para pagar o aluguel. A possibilidade chegou a integrar a proposta, mas foi retirada durante a votação na Câmara, preservando a finalidade do fundo como reserva financeira do trabalhador.
Segundo a ABMI, o aluguel consignado poderia alcançar cerca de 42 milhões de brasileiros que vivem atualmente em imóveis alugados. A proposta, caso avance no Senado e seja sancionada, ainda dependerá da adesão de trabalhadores e proprietários para medir seus efeitos sobre o mercado de locação.
Fonte: Folha de São Paulo
Foto: https://www.magnific.com/br/fotos-premium/o-revendedor-esta-enviando-a-chave-da-casa-para-o-novo-proprietario-apos-concordar-com-o-contrato-de-compra-e-venda-da-casa-alugue-a-casa-e-compre-o-conceito_17715174.htm